

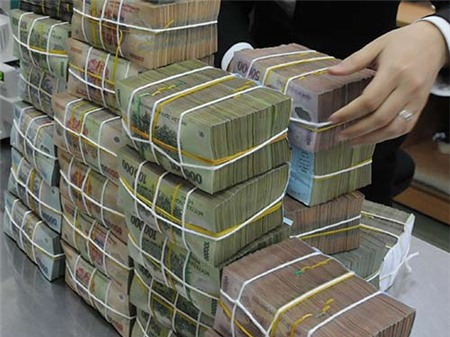
Từ năm ngoái đến nay, các ngân hàng (NH) đã rầm rộ giảm lãi suất với kỳ vọng giúp doanh nghiệp (DN) tiếp cận vốn vay để đẩy mạnh sản xuất, kinh doanh. Tuy nhiên, mặt bằng lãi suất đã giảm khá mạnh nhưng vẫn không đẩy được dòng tiền ra lưu thông.
Kém nhạy cảm với cung cầu tín dụng
Tính chung từ tháng 3-2012 đến nay, NH Nhà nước đã 8 lần cắt giảm các
lãi suất chủ chốt, hạ trần lãi suất huy động và kêu gọi NH thương mại
giảm lãi suất các khoản vay cũ về dưới 13%/năm. Mặt bằng lãi suất hiện
đã trở về mức trước năm 2007, đường cong lãi suất được phục hồi với đặc
điểm lãi suất tiền gửi kỳ hạn dài cao hơn kỳ hạn ngắn. Tuy nhiên, tăng
trưởng tín dụng từ cuối năm 2012 đến cuối tháng 5-2013 mới đạt 2,29%,
trong khi mục tiêu cả năm là 12%.
Các NH vẫn đang nỗ lực giảm lãi suất với mặt bằng lãi suất huy động của
cả 4 NH thương mại nhà nước hoặc nhà nước nắm cổ phần chi phối đều bằng
và thấp hơn mức trần 7,5%/năm. Tốc độ giảm lãi suất cho vay chậm hơn một
bước do quy mô hoạt động tái cấp vốn còn khiêm tốn so với hoạt động cho
vay khiến việc lãi suất hạ không trực tiếp tác dụng nhiều trong việc
giảm thiểu chi phí huy động của các NH.
Một yếu tố khác chưa thúc đẩy tăng trưởng tín dụng là thách thức rủi ro
thanh khoản, an toàn hệ thống chưa thực sự bền vững vì hiện nay, tỉ lệ
cho vay trên tiền gửi của hệ thống NH vẫn ở mức 93%. Con số này tuy đã
giảm so với mức 101% cuối năm 2012 nhưng vẫn còn cao so với mức thông lệ
quốc tế là 80%.
Theo các chuyên gia kinh tế, đến nay, công cụ lãi suất đã kém nhạy cảm
với cung cầu tín dụng. Một nghiên cứu của Viện Nghiên cứu NH cho thấy
lãi suất đang đóng vai trò rất mờ nhạt trong tăng trưởng tín dụng. Xu
hướng giảm lãi suất gần đây cũng không còn mạnh mẽ như một năm trước.
Bên cạnh các dự báo lãi suất có khả
năng tiếp tục giảm 0,5% -1% từ nay đến cuối năm như của NH Standard
Chartered và JPMorgan Chase, NH ANZ lại cho rằng NH Nhà nước sẽ không
cắt giảm thêm lãi suất trong năm nay.
Nới bội chi để tăng tổng cầu
Tại thời điểm này, đã có ý kiến của nhiều chuyên gia kinh tế cho rằng
nếu tiếp tục đặt gánh nặng lên lãi suất, rất có khả năng chính sách tiền
tệ bị lệch hướng.
Đây là tháng thứ 2 liên tiếp, Ủy ban Giám sát Tài chính Quốc gia đề nghị
Chính phủ sớm có giải pháp tăng chi đầu tư công vào những công trình
trọng điểm quy mô lớn và những dự án sắp hoàn thành có hiệu ứng lan tỏa
cao. Chính phủ có thể đề xuất tăng nguồn chi từ trái phiếu, tăng hạn mức
của năm nay hoặc xin ứng trước để chi cho các nhu cầu cấp bách. Đây là
một trong các giải pháp xử lý nợ xấu và giải phóng hàng tồn kho đã được
đặt ra trong Nghị quyết 02 nhưng đến nay vẫn chậm được triển khai.
Trên diễn đàn Quốc hội, chuyên gia kinh tế Trần Du Lịch kiến nghị năm
nay cần tăng trần bội chi ngân sách và phát hành trái phiếu Chính phủ
cao hơn định mức 45.000 tỉ đồng/năm để thanh toán nợ đọng xây dựng cơ
bản. Trong khi chính sách tiền tệ đã hết ngưỡng, đầu tư công chính là
giải pháp có tác động nhanh nhất để kích thích tăng tổng cầu của nền
kinh tế. Giải pháp này có thể ảnh hưởng đến nợ công nhưng trong hoàn
cảnh hiện nay buộc phải lựa chọn.
TS Vũ Đình Ánh cho rằng để phục hồi sản xuất, không thể chỉ trông chờ
vào giảm lãi suất mà phải tác động cả đến cung và cầu. Chỉ khi DN bán
được hàng, luồng tiền mới được khơi thông.
Theo PGS- TS Ngô Trí Long, chính sách tiền tệ hiện vẫn mang tính đối
phó, thụ động, dùng nhiều biện pháp hành chính, có sự định hướng tín
dụng vào một số ngành nghề và cứng nhắc với tỉ giá. Điều này tạo tín
hiệu sai cho sự chuyển dịch ngành của nền kinh tế, do đó cản trở sự tăng
trưởng kinh tế trong dài hạn.
| Cần thực hiện chính sách trọng cung
PGS-TS Ngô Trí Long cho rằng cần thực hiện chính sách trọng cung để thúc đẩy tăng trưởng kinh tế dài hạn trong khi vẫn duy trì lạm phát ở mức thấp. Chính sách trọng cung dựa trên 3 nền tảng cơ bản. Đó là giảm mạnh thuế phí; tiến hành mạnh mẽ các biện pháp cải thiện thị trường, điều tiết giá phù hợp với cơ chế thị trường và thực hiện chính sách tiền tệ vừa phải (không nới lỏng liên tục hay thắt chặt quá mức và phải ổn định). |
